Innovative Klimaresilienzlösungen auf der Prüfbank

Klimabedingte Katastrophen stellen eine wachsende Bedrohung für das Leben in Europa dar. Es ist allgemein bekannt, dass sich Europa durch physische und organisatorische Maßnahmen wie beispielsweise neue Hochwasserschutzanlagen oder Notfallpläne an diese neuen Herausforderungen anpassen kann. Innovative Lösungen im Versicherungs- und Finanzwesen können ebenfalls eine proaktive Anpassung fördern und auf diese Weise Einzelpersonen und die Gesellschaft mit mehr Resilienz für die Zukunft ausstatten. Doch diese Lösungen sind noch wenig ausgereift. „Finanzstrategien sind weniger sichtbar und oftmals komplexer, und ihre Entwicklung erfordert Wissen über Klimagefahren, Gefährdung, Anfälligkeit, Verluste und Schäden sowie darüber, wie sich Risiken auf Haushalte, Infrastrukturen, Unternehmen und öffentliche Finanzen auswirken“, erklärt Hilppa Gregow, Forschungsprofessorin am Finnish Meteorological Institute(öffnet in neuem Fenster), außerordentliche Professorin an der Universität Ostfinnland(öffnet in neuem Fenster) und Koordinatorin des Projekts PIISA(öffnet in neuem Fenster). „Versicherungslösungen erfordern ein regulatorisches Umfeld, das neue Produkte zulässt“, fügt sie hinzu. Im Rahmen des EU-finanzierten Projekts PIISA entwickelten Gregow und ihr Team neue Lösungen, um Anreize für neue Anpassungsmaßnahmen zu schaffen, die anschließend mit Erfolg in acht europäischen Ländern in Praxistests erprobt wurden. Mit einem Schwerpunkt auf Lösungen in den Bereichen Landwirtschaft, Waldbewirtschaftung und städtische Resilienz leistete das aus zwölf Partnern bestehende PIISA-Konsortium Pionierarbeit bei der Entwicklung klimaresilienter Versicherungsportfolios zum Schutz von Gemeinschaften vor Überschwemmungen, Dürren, Waldbränden und Stürmen.
Erprobung praktischer Klimalösungen innerhalb europäischer Pilotvorhaben
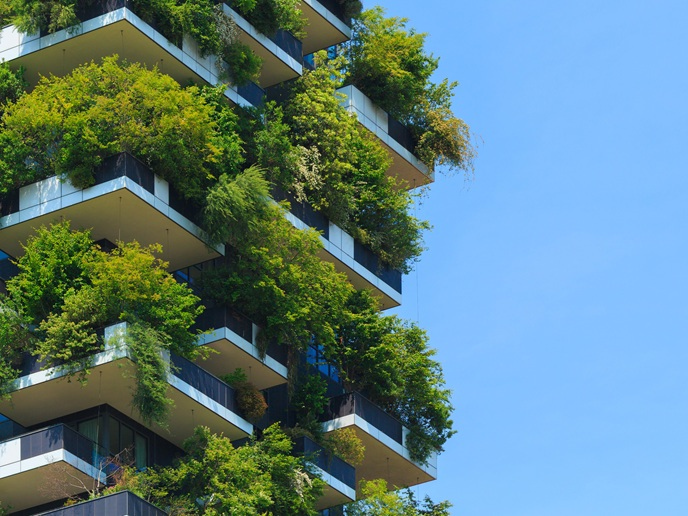
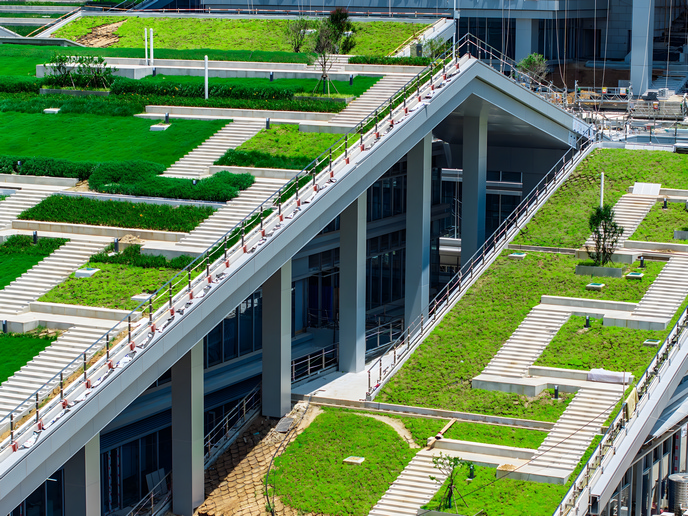
Aufbauend auf ihrer früheren Arbeit zu innovativen Klimadienstleistungen und der Entwicklung von Auswirkungsprognosen konzipierte Gregow den PIISA-Prozess rund um drei Reifegrade: die Untersuchung relativ ausgereifter Fälle, Tests mit neuen Zielgruppen und Regionen sowie Pilotdemonstrationen. Zu diesen Demonstrationsvorhaben unter realen Bedingungen gehörte unter anderem eine in Zusammenarbeit mit portugiesischen Behörden und lokalen Interessengruppen, bei der Simulationen zum Klima und zur Ausbreitung von Bränden mit konkreten Anpassungsmaßnahmen wie zum Beispiel Brandschneisen verknüpft wurden. „Die Ergebnisse zeigten, dass ordnungsgemäß umgesetzte und aktualisierte Anpassungsmaßnahmen sowohl das Waldbrandrisiko als auch die indikativen Versicherungsprämien erheblich senken könnten“, merkt Gregow an. In einem weiteren Pilotvorhaben arbeitete das Team von AXA Climate(öffnet in neuem Fenster) mit Personen mit Waldbesitz und gewerblichen Versicherungspartnern in Deutschland zusammen, um einen skalierbaren, klimasensitiven Rahmen für Sturmversicherungen zu erarbeiten. Die zentrale Innovation war der Wind Power Exposure Index, der Windcharakteristiken mit einer Waldgefährdungskarte verknüpft. Das Rahmenkonzept wurde Tests in Irland anhand von Daten des rekordbrechenden Sturms Éowyn vom Januar 2025 unterzogen und anschließend in Dänemark, Frankreich und Schottland validiert. In den Niederlanden leitete die Vrije Universiteit Amsterdam(öffnet in neuem Fenster) (VU) ein Pilotvorhaben rund um Gründächer, während Climate Adaptation Services(öffnet in neuem Fenster) unterstützende Anpassungsdienstleistungen entwickelte. Unter der Leitung des Barcelona Supercomputing Center(öffnet in neuem Fenster) verband ein landwirtschaftliches Pilotvorhaben in Finnland, Italien und Spanien die Einbindung von Landwirtschaftsbetrieben, Klimaindikatoren, saisonale Vorhersagen und die Gestaltung indexbasierter Versicherungen miteinander. Das Sustainable Finance Observatory(öffnet in neuem Fenster) leitete ein Pilotvorhaben in Frankreich, wobei ein wegweisendes Instrument entstand, das Personen mit Hausbesitz hilft, die durch dürrebedingte Bodenbewegungen verursachten finanziellen und versicherungstechnischen Risiken zu verstehen. „In Italien erhielten wir zudem außerordentlich starke Unterstützung von Versicherungsunternehmen“, berichtet Gregow.
Europa zum proaktiven Umgang mit Klimarisiken lenken
Über die Erfolge einzelner Pilotvorhaben hinaus lieferte die Projektarbeit zahlreiche zentrale Erkenntnisse. Dazu zählen: eine Marktübersicht zur Bewertung des Klimabewusstseins und der Wahrnehmung unter den europäischen Bürgerinnen und Bürgern, zehn Klimarisikoindikatoren, die in den „Risk Data Hub“ der Gemeinsamen Forschungsstelle der Europäischen Kommission integriert wurden, mehrere Forschungsartikel und gemeinsame Webinare, ein Kurzdossier sowie ein Weißbuch mit Empfehlungen für den Versicherungssektor. Die Ergebnisse von PIISA könnten Europa dabei anleiten, den Übergang vom bloßen Reagieren auf klimabedingte Schäden hin zur Vorwegnahme und Minderung von Risiken zu vollziehen, gibt Gregow zu bedenken. „Da sich der Klimawandel beschleunigt, werden weder öffentliche Mittel noch Versicherungen in der Lage sein, alle Schäden abzudecken“, erklärt sie. „Finanzieller Schutz muss daher als strategischer Bestandteil der Resilienz betrachtet werden und nicht als technischer Nebengedanke.“