La contabilidad de los costes reales revela el impacto climático de los sistemas alimentarios


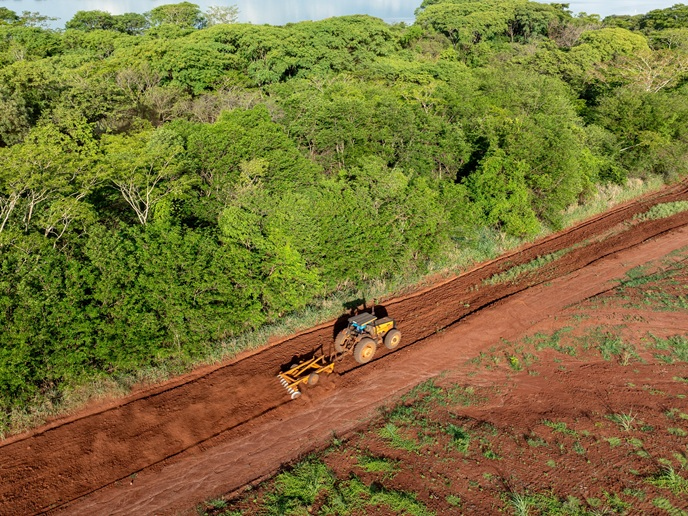
Aunque los consumidores pagan muchos de los costes directos asociados a los alimentos —materias primas, producción y transporte—, suele dejarse de lado una serie de costes externos, como la degradación medioambiental causada por la agricultura intensiva y las emisiones de carbono derivadas de la producción, la transformación y el transporte.
La transparencia de los costes como motor de la competitividad
Para abordar esta cuestión, el proyecto FOODCoST(se abrirá en una nueva ventana) adoptó el concepto de contabilidad del coste real para medir y valorar estos costes «externos» asignándoles un valor monetario. Mostrar el verdadero coste de la producción de esta manera puede ayudar a las empresas y a los responsables políticos a tomar y justificar decisiones que, de otro modo, quizá no tomarían. «Se trata de crear los incentivos adecuados para las empresas y de animar a los responsables políticos a tomar medidas», explica el coordinador del proyecto FOODCoST, Michiel van Galen, de la Universidad y Centro de Investigación de Wageningen(se abrirá en una nueva ventana) en los Países Bajos. Ofrecer esta transparencia también puede proporcionar a las empresas una ventaja competitiva en mercados donde los consumidores valoran cada vez más la responsabilidad medioambiental. «Disponemos de muchas soluciones climáticas, pero no las ponemos en práctica porque creemos que son demasiado caras», afirma van Galen. «Conocer las posibles consecuencias negativas del cambio climático para nuestras economías puede contribuir a aumentar el sentido de urgencia».
Enfoque en la producción alimentaria y la resiliencia climática
La metodología armonizada de «coste real» de FOODCoST está diseñada para calcular mejor una serie de costes externos, entre los que se incluyen el cambio climático, la biodiversidad y los impactos sociales y sanitarios. «El cambio climático fue una de las externalidades importantes que analizamos», señala van Galen. «La agricultura es uno de los principales factores que contribuyen al cambio climático ». En su modelo, su equipo se propuso cuantificar las emisiones de gases de efecto invernadero y otros impactos medioambientales asociados a la agricultura, como la deforestación. El proyecto aúno dos grandes líneas de investigación. La primera era la necesidad de realizar una contabilidad de los costes reales a nivel de producto. Por ejemplo, en la producción de cacao, los costes medioambientales ocultos incluyen la deforestación y la pérdida de biodiversidad, que no se reflejan en los precios finales al por menor. Una segunda línea era la necesidad de una contabilidad de los costes reales a nivel del sistema alimentario. Se elaboró una base de datos global(se abrirá en una nueva ventana) para catalogar los impactos de los métodos de producción y los hábitos alimentarios de los consumidores.
Eliminar las barreras a la contabilidad de los costes reales
El proyecto ya ha publicado una evaluación(se abrirá en una nueva ventana) de las políticas destinadas a internalizar los impactos no contabilizados en el sistema alimentario. Paralelamente, el proyecto ha creado una herramienta para explorar los impactos de las iniciativas de internalización(se abrirá en una nueva ventana), en escenarios tales como campañas para cambiar el comportamiento de los consumidores y el aumento de los impuestos y la regulación. «Eso demuestra que se necesita una combinación de políticas», señala van Galen. «Podemos aplicar políticas restrictivas (como prohibir o limitar determinados ingredientes), pero es muy importante fomentar también la concienciación y la transparencia, por ejemplo, a través del etiquetado, y ofrecer incentivos para el cambio». Todo ello se recoge en las recomendaciones de política(se abrirá en una nueva ventana) presentadas por el proyecto. Los impactos medioambientales y sobre el bienestar asociados a la producción ganadera podrían abordarse con la introducción de un etiquetado armonizado en la parte frontal del envase, mientras que la reducción del uso de plaguicidas podría lograrse mediante una regulación más estricta e incentivos fiscales. El equipo de FOODCoST también trabajó en modelos de negocio y estrategias, e investigó las barreras para la adopción de la contabilidad del coste real. Está prevista la publicación de una guía paso a paso para ayudar a las empresas a trabajar en la internalización de las externalidades.